¿Vender este otoño o esperar a la primavera? Lo que dicen los números en los condados de Santa Cruz y Monterey
Photo: Armaan Sharma / Unsplash
Las tasas hipotecarias siguen en 7.40 por ciento. Esto dicen los números más recientes sobre vender ahora o esperar a la primavera, y dos conversaciones reales con vendedores.
Las tasas hipotecarias siguen en 7.40 por ciento. Esto dicen los números más recientes sobre vender ahora o esperar a la primavera, y dos conversaciones reales con vendedores.
Hace poco se sentaron conmigo dos dueños de casa, y los dos tenían un número en mente.
El primero es dueño de una casa en las montañas. Su primera pregunta es una que escucho cada vez más: ¿ha bajado el valor de mi propiedad? Él esperaba $1.5 millones. El segundo es dueño de una propiedad formada por tres lotes. Quería separar un lote y venderlo, y esperaba que ese solo lote se vendiera en $1 millón.
El mercado nos dio otros números. Te voy a contar cómo fueron las dos conversaciones, porque dicen más sobre vender este otoño que cualquier titular.
Pero primero, la pregunta que más escucho en esta época del año: ¿pongo mi casa en venta ahora o espero a la primavera? Esto dicen los números de nuestros dos condados en este momento.
Cómo está realmente nuestro mercado
Los números más recientes de los condados son de agosto. Los reportes de septiembre salen más adelante este mes.
Condado de Santa Cruz. El precio mediano de una casa unifamiliar fue de $1,370,000 en agosto, 1.9 por ciento menos que un año antes, según la California Association of Realtors. Cambiaron de manos menos casas: 111 ventas de casas unifamiliares, 13 por ciento menos que el agosto pasado, según MLSListings. Pero las casas que se vendieron lo hicieron rápido. La casa típica se vendió en 14 días, al 100 por ciento de su precio de lista.
Condado de Monterey. Se están vendiendo más casas, a precios más bajos. En agosto se vendieron 167 casas unifamiliares, 11 por ciento más que hace un año. La casa típica tardó 27 días y se vendió al 98 por ciento del precio de lista. C.A.R. calcula la mediana de agosto en $911,000, 16.2 por ciento menos que un año antes. Lee ese dato con cuidado: un solo mes puede cambiar mucho, y MLSListings tiene el mismo mes en $940,000. De cualquier manera, los compradores en el condado de Monterey tienen espacio para negociar en este momento.
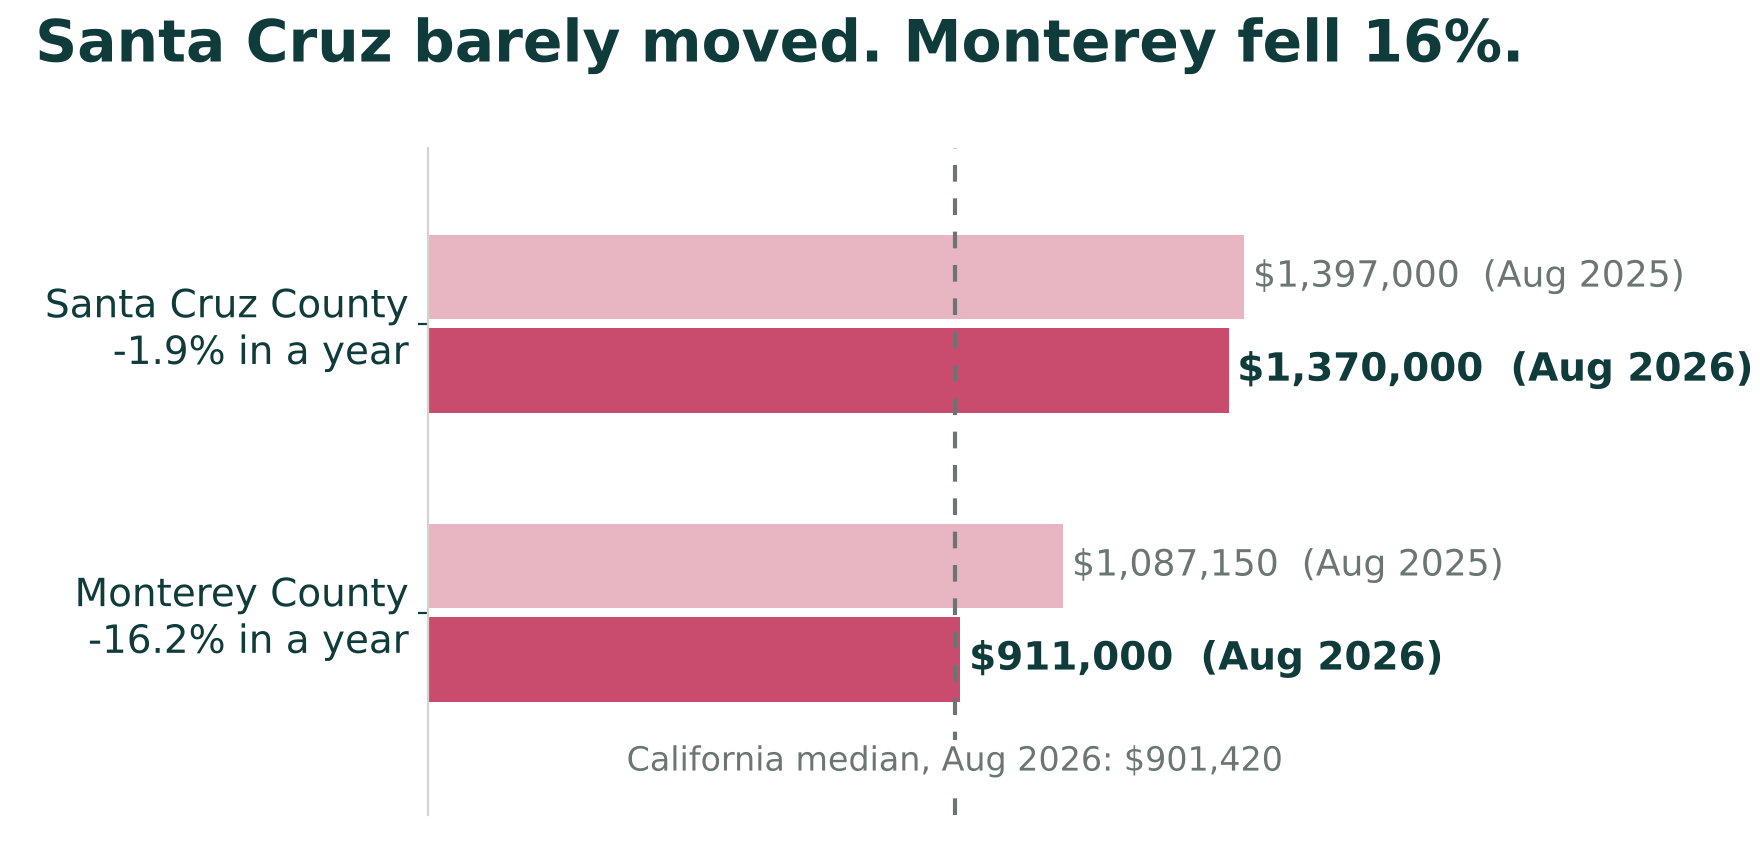
Fuente: California Association of Realtors, reporte de ventas y precios de agosto de 2026, publicado el 16 de septiembre de 2026.
A nivel estatal, la mediana prácticamente no cambió con respecto a hace un año.
Dos mercados en un solo condado
Aquí está la parte que las medianas esconden. En este momento hay unas 440 casas unifamiliares en venta en el condado de Santa Cruz. La casa típica lleva 63 días en el mercado, y el 43 por ciento de ellas ya bajó su precio, según datos de Altos Research de la semana del 7 de octubre.
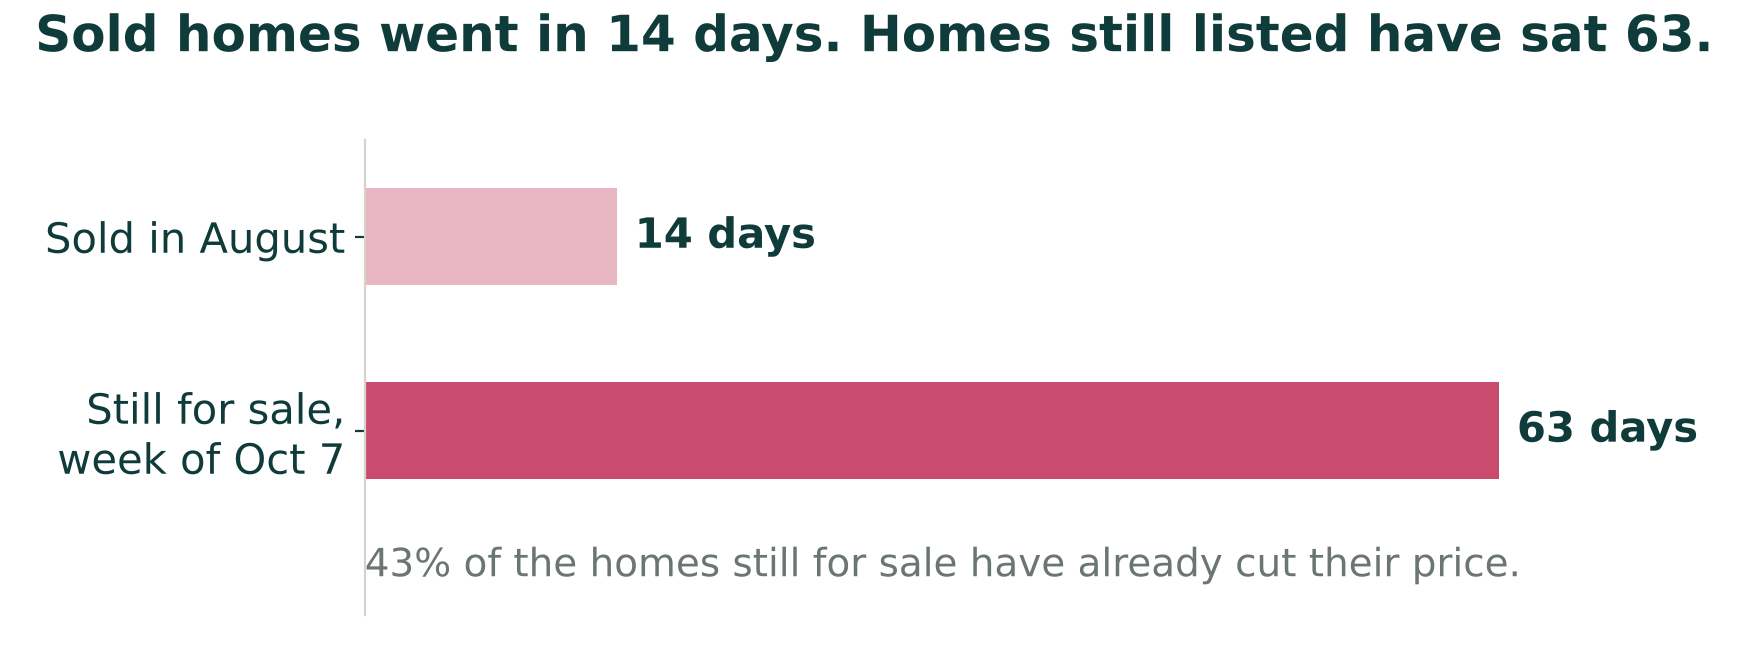
Fuentes: MLSListings, agosto de 2026 (vendidas); Altos Research, semana del 7 de octubre de 2026 (todavía en venta).
Así que, en el mismo condado, algunas casas se venden en dos semanas a precio completo, mientras que otras se quedan dos meses y les bajan el precio. Pocas veces la diferencia es la temporada. Es el precio y la presentación, y las dos conversaciones que tuve hace poco muestran por qué.
Dos vendedores, dos conversaciones difíciles
La casa de la montaña. El primer vendedor me preguntó sin rodeos: ¿ha bajado el valor de mi propiedad? Él esperaba unos $1.5 millones. Después de repasar con él las ventas comparables, el precio más alto que pude darle con honestidad fue $1.2 millones.
De aquí salió ese número. Las tres ventas más cercanas a su casa fueron casas de montaña construidas a fines de la década de 1970, más o menos del mismo tamaño, en lotes de poco más de un acre. Se vendieron en $925,000, $1,130,000 y $1,199,000. La valuación automática del mismo reporte de comparables dio unos $1.14 millones.
Así que no era un defecto de su casa, y tampoco era la temporada. Aun con todos los permisos en regla, simplemente no había ventas cerca de $1.5 millones que respaldaran ese precio. Un precio tiene que apoyarse en lo que de verdad se vendió.
Otras cosas que pueden mover el precio de una casa de montaña. El precio de su casa no bajó por estas razones, pero muchas casas en nuestras colinas las tienen, y los compradores se fijan:
- Trabajos sin permiso. Los valuadores muchas veces no incluyen los pies cuadrados sin permiso en el área habitable oficial de una casa, y muchos prestamistas tampoco los cuentan. Los compradores hacen su propia cuenta: ¿cuánto costará conseguir el permiso después de hecho el trabajo, o quitarlo? Restan ese número, y un poco más por el riesgo. En California, los vendedores también tienen que informar sobre los trabajos hechos sin permisos que ellos conocen.
- Un camino de entrada empinado. Reduce el número de compradores. Algunos no quieren manejarlo en una tormenta de invierno. Algunos tienen a uno de sus padres por mudarse con ellos, o se imaginan sacando el carro en reversa con los niños adentro.
- Una calle con mucho tráfico. A los compradores les importan el ruido del tráfico y poder entrar y salir con seguridad, y las ventas comparables de casas así suelen reflejarlo.
Si tu casa tiene alguna de estas cosas, vale la pena saber cuánto valen antes de ponerle precio.
Cómo valorar el trabajo sin permiso. Si tu casa tiene espacio o trabajos que nunca tuvieron permiso, así lo manejaría yo:
- Averigua qué hay registrado. Pídele al departamento de planificación del condado el historial de permisos de tu propiedad, para que tú y tus compradores trabajen con los mismos datos. Costo: normalmente solo tu tiempo.
- Consigue un número real para arreglarlo. Pregúntale a un contratista con licencia qué se necesitaría para sacar el permiso del trabajo ya hecho (a veces se llama as-built permit), o para quitarlo. Un estimado por escrito vale más que lo peor que se imagine un comprador. Costo: muchos contratistas dan estimados gratis; las tarifas del permiso dependen del proyecto.
- Ponle precio como lo hará el mercado. Valora la casa con permisos según las ventas comparables. Dale algo de valor al espacio sin permiso, pero menos que al espacio con permiso, después de restar lo que un comprador gastaría para legalizarlo. Luego, infórmalo con claridad.
La propiedad de tres lotes. El segundo vendedor es dueño de una propiedad formada por tres lotes. Quería separar un lote y venderlo por su cuenta, y esperaba que ese lote tuviera el valor de toda la propiedad, alrededor de $1 millón.
Aquí está el problema. Cuando divides un lote, los derechos de agua, drenaje y electricidad no pasan a la nueva parte. Un comprador tendría que conseguirlos otra vez, y eso puede tardar mucho, costar mucho o ni siquiera ser posible. Los compradores lo saben y lo incluyen en el precio. Las ventas comparables de un lote como el suyo apuntaban más cerca de $300,000.
Si estás pensando en dividir una propiedad, habla con el departamento de planificación del condado y con tus proveedores de agua y drenaje antes de hacer cualquier otra cosa, para que sepas exactamente qué incluiría y qué no incluiría el lote nuevo.
Lo que les dije a los dos. Ojalá algún día consigas ese precio, pero los números que veo, y los que te estoy mostrando, hoy no llegan hasta ahí.
Cuidado con el agente que “compra” tu listado. También les di una advertencia a los dos. Algunos agentes te dicen el número que quieres escuchar solo para ganarse tu listado. En nuestro negocio, eso se llama “comprar el listado” (buying the listing). La casa sale al mercado con un precio demasiado alto y se queda ahí. Luego el precio baja, y baja otra vez, mientras el agente va persiguiendo al mercado hacia abajo. Mientras tanto, tú has gastado meses y la mejor parte de tu temporada, y los compradores empiezan a preguntarse qué le pasa a la casa. Recuerda que el 43 por ciento de las casas en venta en el condado de Santa Cruz ya bajó su precio.
Por desgracia, es una estrategia, y se siente como una trampa: te atraen con una cosa y después te ofrecen otra (bait and switch). No voy a participar en eso. Prefiero darte un número que hoy no te encante que un número que te cueste tu temporada.
Las tasas se movieron en la dirección equivocada este otoño
El 15 de octubre, la tasa promedio de un 30 year fixed (préstamo con tasa fija a 30 años) fue de 7.40 por ciento por segunda semana seguida, según Freddie Mac. Eso es más que el 6.66 por ciento de fines de agosto y que el 6.30 por ciento de hace un año. La Reserva Federal (la Fed) subió las tasas el 16 de septiembre y se vuelve a reunir el 27 y 28 de octubre.
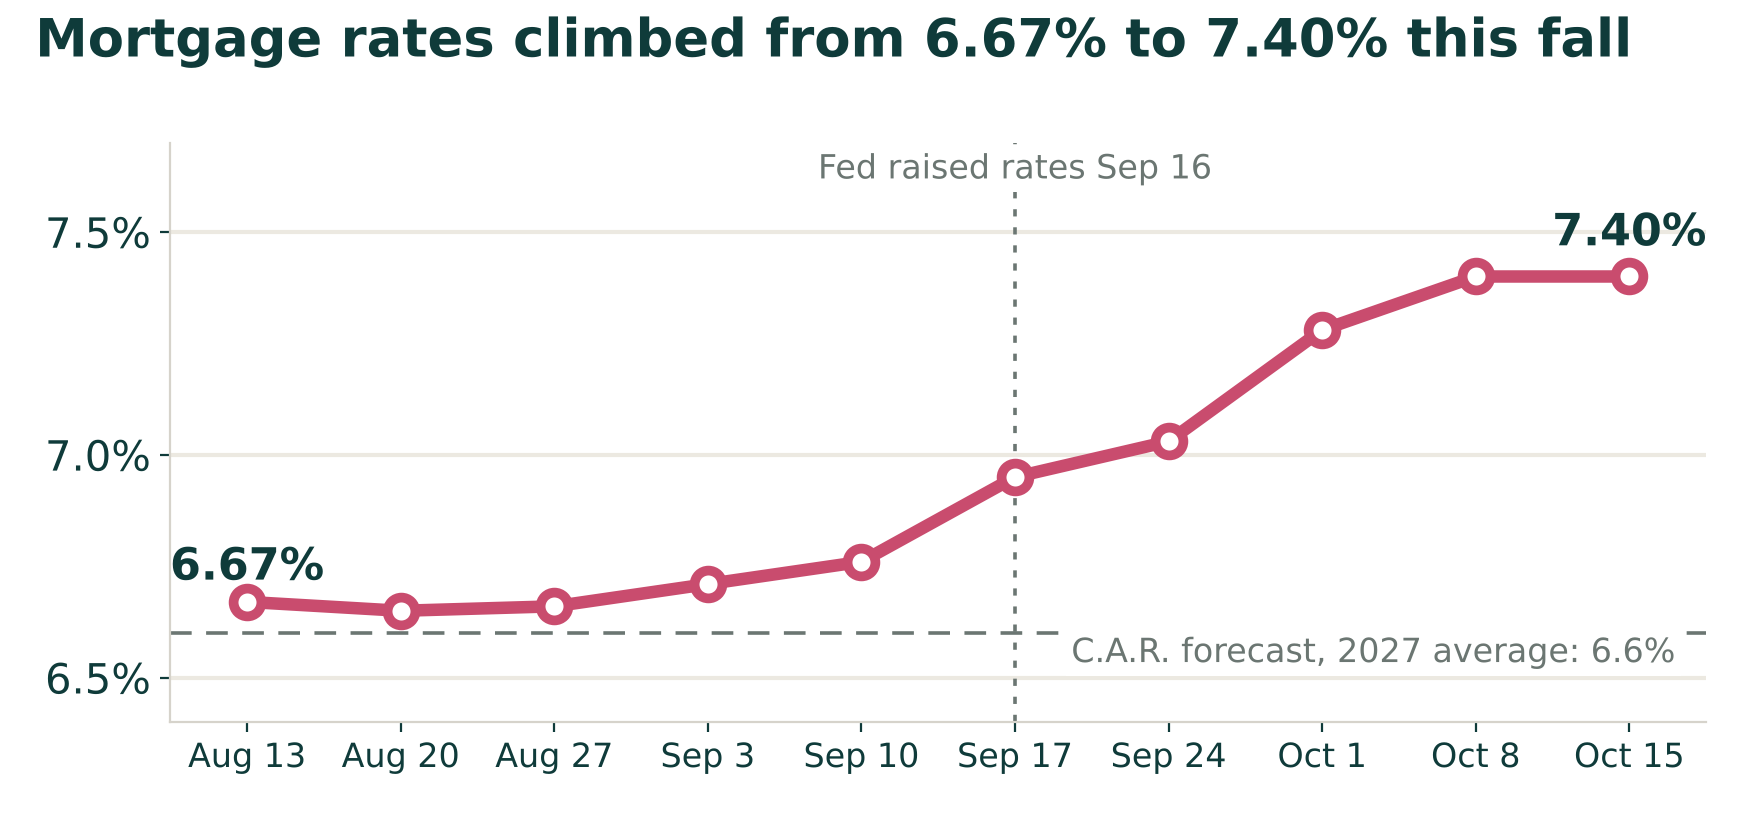
Fuentes: Freddie Mac Primary Mortgage Market Survey, del 13 de agosto al 15 de octubre de 2026; pronóstico de 2027 de la California Association of Realtors, 7 de octubre de 2026.
¿Será mejor la primavera? Tal vez un poco. El 7 de octubre la California Association of Realtors publicó su pronóstico para 2027. Espera que las tasas promedien alrededor de 6.6 por ciento el próximo año, y que el precio mediano a nivel estatal suba apenas 1.4 por ciento. Eso es un pronóstico, no una promesa. Y fíjate en lo que no predice: un regreso a las tasas de cinco por ciento que tanta gente todavía está esperando.
Si tienes una propiedad de renta: consérvala y prepara primero tu equity
No todos los dueños con los que hablo están escogiendo entre otoño y primavera. Muchos inversionistas están decidiendo no vender. Sus propiedades de renta tienen inquilinos y flujo de efectivo, y con la plusvalía enfriándose, los seguros subiendo y los préstamos costando más, las cuentas para vender dejan menos margen que hace unos años.
Si ese es tu caso, hay una estrategia que vale la pena platicar con un prestamista desde ahora: un HELOC sobre la misma propiedad de inversión, o sea, una línea de crédito contra el equity (la parte de la casa que ya es tuya) de la propiedad de renta. El prestamista define el tamaño de la línea con base en un avalúo, así que abrirla mientras los valores todavía están cerca de su punto más alto puede significar una línea más grande de la que podrías calificar después de que los precios se enfríen. Si no la tocas, se convierte en tu “reserva lista”: dinero al que puedes llegar rápido cuando aparezca una buena oportunidad, un enganche o una reparación grande.
Una advertencia honesta: una línea de crédito no es una garantía. Si los valores de las casas bajan fuertemente, las reglas federales permiten que un prestamista congele o reduzca una línea abierta. Trátala como un plan de respaldo, no como el plan.
Cómo se compara un HELOC de una propiedad de renta con uno sobre tu propia casa
| HELOC sobre tu casa | HELOC sobre una propiedad de renta | |
|---|---|---|
| Préstamo máximo sobre el valor de la propiedad (loan-to-value) | Hasta 90% | Hasta 80%, y muchos prestamistas se detienen en 70% a 75% |
| Puntaje de crédito | Normalmente 620 o más | Normalmente de 700 a 720 o más |
| Reservas de efectivo | Muchas veces no se exigen | 6 meses o más, y prueba de que hay inquilinos |
| Deuda sobre ingresos (debt-to-income) | Se prefiere 43% o menos | De 40% a 50% |
| Tasa de interés | La tasa estándar de HELOC del prestamista | Normalmente más alta |
Fuentes: NerdWallet, HousingWire.
Por qué les gusta a los inversionistas
- Un colchón por si el mercado se reajusta. Abre la línea mientras los valores están altos. Si los precios bajan y aparecen oportunidades, puedes usarla para un enganche, una remodelación o una compra con descuento, en lugar de pagar tasas de hard money (préstamos privados con tasas altas).
- Una reserva lista que cuesta poco mantener. Pagas intereses solo sobre lo que uses. Pregunta por las cuotas anuales y los closing costs (gastos de cierre) antes de firmar.
- Una posible ventaja en impuestos. Cuando el dinero se usa para mejorar esa misma propiedad de renta, los intereses podrían deducirse como un gasto de la renta. Pregúntale a tu contador (CPA) antes de contar con eso.
Dónde conseguir uno. No todos los bancos hacen HELOC sobre propiedades de renta, y muchos bancos grandes no los hacen. Pregunta en credit unions (cooperativas de crédito) locales, en prestamistas regionales que se quedan con sus propios préstamos (portfolio lenders) o con un corredor de hipotecas (mortgage broker). Algunos prestamistas nacionales los anuncian: NerdWallet menciona a Rate entre ellos, y Deephaven Mortgage, que trabaja por medio de corredores, ofrece uno de hasta 75 por ciento del valor de la propiedad con un puntaje de crédito mínimo de 700.
Por dónde empezar
Si estás dudando, empieza con tus propios números: no con los titulares, ni con el número que alguien te da para ganarse tu listado. Puedo sacar lo que se vendió en tu calle este año y lo que está en venta ahora mismo, y lo vemos juntos, sin presión y sin fecha límite. Ya sea otoño o primavera, la meta es la misma: no debes dejar dinero sobre la mesa, y no debes perder una temporada persiguiendo un precio que no está ahí.
Soy REALTOR, no prestamista, corredora de seguros, contratista, planificadora de uso de suelo ni profesional de impuestos, así que por favor lleva esas partes con la persona indicada.
Y si quieres platicar sobre tu situación, solo pregúntame.
Fuentes
- C.A.R., August 2026 sales and price report
- C.A.R., 2027 housing forecast
- MLSListings, single family county summary, August 2026
- Altos Research, Santa Cruz County single family, week of October 7
- Freddie Mac Primary Mortgage Market Survey y weekly history
- Federal Reserve, FOMC meeting calendar
- NerdWallet, Can you get a HELOC on an investment property? (updated February 25, 2026)
- HousingWire, Deephaven Mortgage launches Equity Advantage HELOC
Más en Actualizaciones del Mercado
Perspectivas del mercado de bienes raíces en 2023 (y qué significan para ti)
Tras la montaña rusa de 2020 a 2022, ¿qué pueden esperar compradores, vendedores y dueños de casa del mercado en 2023? Esta es nuestra perspectiva.
¿Regreso a la 'normalidad'? El estado de los bienes raíces en 2022
Tras dos años de un mercado frenético por la pandemia, muchos compradores y vendedores se preguntan: ¿las cosas vuelven a la normalidad? La respuesta corta: más o menos.
Tasas más altas y poca oferta: el estado de los bienes raíces en 2022
A mediados de 2022, el mercado se ajusta a una nueva realidad: las tasas hipotecarias se dispararon y el inventario sigue muy bajo. Esto es lo que pasa y lo que significa.